FINANCE Quand le code devient le garant suprême, Comment la Blockchain neutralise la fraude invisible dans la gestion d'actifs ?
À l'heure où la digitalisation des services financiers accélère l'inclusion bancaire en Afrique de l'Ouest, les Sociétés de Gestion d'Organismes de Placement (SGO) se tournent massivement vers les applications mobiles pour démocratiser la distribution de parts de Fonds Communs de Placement (FCP).
Si cette promesse d'instantanéité séduit les épargnants, elle ouvre également une brèche technologique critique.
Imaginez un scénario d'école, qui pourrait devenir réalité dans bien des écosystèmes centralisés :
Des souscriptions fictives sont injectées par de simples lignes de code manipulées en interne dans la base de données centrale d’une application, suivies de rachats bien réels en liquidités au profit de fraudeurs. Le plus alarmant ?
Lors de sa mission de contrôle de routine, le régulateur et les auditeurs externes armés de méthodes d'audit traditionnelles a posteriori, ne détecte strictement aucune anomalie.
Comment une telle faille systémique est-elle possible, et surtout, comment la technologie Blockchain s'impose-t-elle comme l'unique rempart capable de l'éradiquer par conception ?
L'anatomie d'une faille invisible : Les limites mortelles du modèle centralisé (Web2)
Pour comprendre l'angle mort des auditeurs, il faut analyser l’architecture technique des applications mobiles financières actuelles. La majorité des SGO repose sur des bases de données centralisées et cloisonnées.
Dans ce modèle, l’application mobile n'est qu'une interface graphique connectée à un serveur interne.
- L’illusion de l’écriture comptable : Un administrateur indélicat disposant des accès privilégiés (ou un pirate interne) peut modifier directement les tables de la base de données. Il crédite virtuellement un compte client de plusieurs milliers de parts de FCP sans qu'aucun virement bancaire ou mobile money réel n'ait alimenté le compte du fonds.
- L'hémorragie de liquidités réelles : Une fois le capital fictif enregistré, l'application mobile permet à l'utilisateur de déclencher un ordre de rachat. Le système valide la sortie, et des fonds réels sont virés vers un compte externe. Le fonds subit une perte sèche, absorbée en silence par la dépréciation globale de l'actif net.
- L'aveuglement du contrôle a posteriori : Lorsqu'une mission d’inspection du régulateur ou d’auditeurs externes intervient, elle se base généralement sur un échantillonnage de pièces justificatives, de fichiers Excel et de rapports générés… par le système lui-même. Si les logs ont été nettoyés et les écritures de réconciliation artificiellement équilibrées, la fraude devient invisible. L'auditeur constate un solde, mais ne peut certifier l'authenticité originelle de chaque centime versé.
Le paradigme de la vérité partagée : La règle d'airain de la tokenisation
En basculant d'une base de données centralisée vers une infrastructure de registre distribué (DLT / Blockchain de consortium type Hyperledger Besu), ce mécanisme frauduleux se heurte à des barrières mathématiques infranchissables.
Dans un modèle de gestion de portefeuille tokenisé, une part de FCP est un actif numérique (un jeton).
- La règle absolue "Pas de Token, sans Contrepartie" : Sur la blockchain, il est cryptographiquement impossible de transférer ou de racheter un jeton qui n’a pas été préalablement émis (minted) par le protocole. Cette émission est conditionnée par un Smart Contract (contrat intelligent) qui ne s'exécute qu'à la réception effective et vérifiée d'un actif sous-jacent (par exemple, une Monnaie Numérique de Banque Centrale comme l'e-CFA ou un stablecoin adossé). Aucune écriture fictive ne peut être injectée par simple volonté humaine sans consensus du réseau.
- La comptabilité en triple partie : Chaque transaction n’est plus confinée au serveur de la SGO. Elle est horodatée et répliquée simultanément sur les registres décentralisés du Dépositaire Central (DC/BR), des commissaires aux comptes et du régulateur. L'historique est immuable et mathématiquement scellé.
Du contrôle rétrospectif à l'audit On-Chain en temps réel
L'apport le plus révolutionnaire de la blockchain pour la régulation financière réside dans la transformation de la fonction de contrôle. Fini le temps des missions d'inspection et d’audit qui débarquent des mois après la commission des faits.
Grâce à l’intégration de nœuds observateurs dédiés, l'autorité de régulation et les auditeurs disposent d’une visibilité permanente et instantanée (On-Chain Monitoring). Le régulateur n'attend plus les états financiers périodiques de la SGO : il supervise en temps réel l'adéquation exacte entre l'actif net global du FCP et le cumul des flux entrants et sortants. Toute tentative de manipulation déclenche une alerte algorithmique immédiate et bloque l'exécution des smart contracts de rachat.
Vers la "Compliance by Design" dans l'espace UMOA
L'épisode de la fraude par souscription fictive démontre une vérité crue : la sécurité financière ne peut plus reposer uniquement sur la confiance administrative et la bonne foi des intermédiaires.
Dans l'espace UMOA, où le marché financier régional cherche à s'imposer comme un catalyseur d'épargne moderne, l'adoption de la technologie blockchain ne relève pas du gadget technologique spéculatif. C'est un impératif de souveraineté et de protection de l'épargne publique. En érigeant la conformité par le code (Compliance by Design), la blockchain transforme le régulateur d’un gendarme post-mortem en un architecte de la sécurité préventive.
La question qui se pose aujourd'hui aux dirigeants d'institutions financières n'est plus de savoir si le coût d'une telle infrastructure est élevé, mais de mesurer le prix exorbitant du statu quo face à des fraudes que nos vieux registres ne savent plus voir.
KRA KOUAKOU ADAYE
Spécialiste en règlementation financière
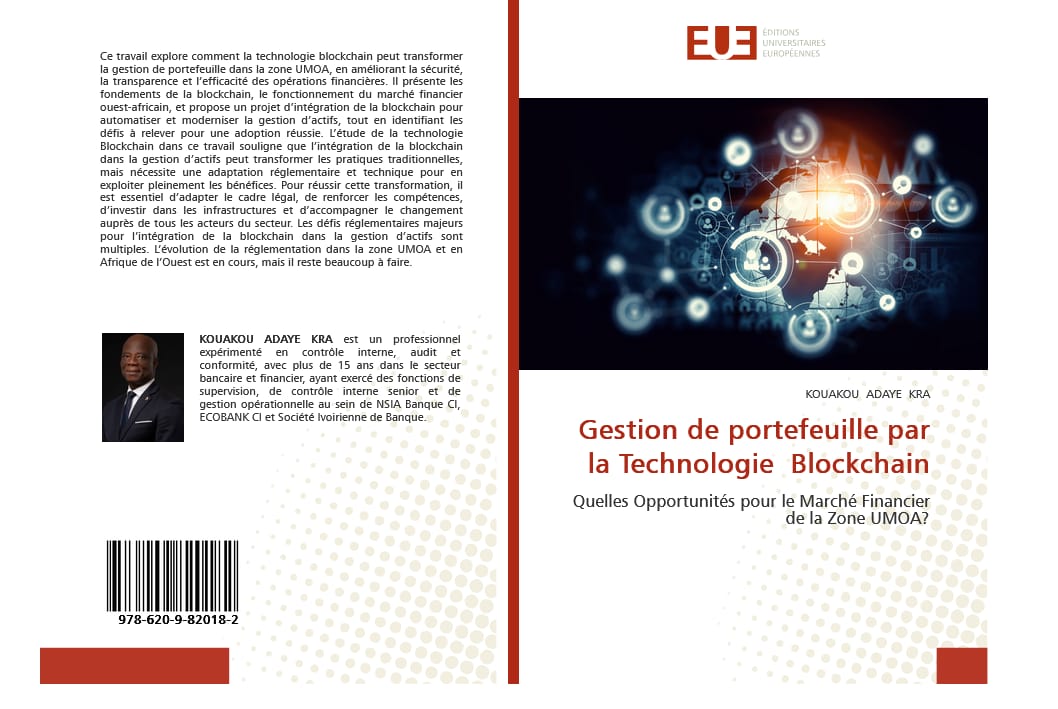
Auteur de l’ouvrage « Gestion de portefeuille par la technologie Blockchain »
LIENS LIVRE EN LIGNE
https://www.morebooks.shop/shop-ui/shop/product/9786209820182
https://www.amazon.com/Gestion-portefeuille-Technologie-Blockchain-French/dp/6209820182/ref=sr_1_1?crid=3Q12R4JV029CT&dib=eyJ2IjoiMSJ9.iQwEJrP-p-Nv9KTPvE-QrA.tyvzFXGeO4zdzQd0g7p1-n1k_6X1jzt62sdAWOp9irs&dib_tag=se&keywords=9786209820182&qid=1780646989&sprefix=9786209820182%2Caps%2C198&sr=8-1
https://www.ibs.it/gestion-de-portefeuille-par-la-libro-inglese-kouakou-adaye-kra/e/9786209820182?srsltid=AfmBOopBa9VMBBSWDFvtUc7hXv4dtamwmqW3iXJ1QfYgQ39r5PgXOhkB
https://www.buchfreund.de/de/d/e/9786209820182/gestion-de-portefeuille-par-la-technologie?bookId=A65231993&src=2&sellerId=14502